

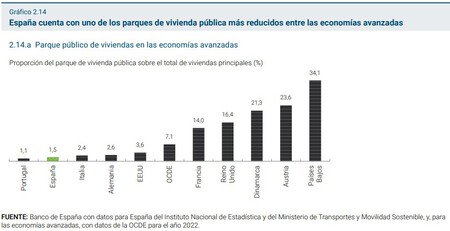
Si algo ha comprobado España en las últimas semanas es el enorme calado (y complejidad) de su crisis residencial, uno de los detonantes del adelanto electoral. Para comprenderlo hay que manejar un poliédrico cóctel de factores, entre los que se incluye la lentitud con la que se construye obra nueva, el creciente déficit entre la creación de vivienda y nuevos hogares o la fuga de oferta hacia el mercado del alquiler turístico. Sin embargo, hay un elemento que a menudo se pasa por alto y explica en parte el escasísimo peso de la vivienda pública en España, donde representa el 1,5% del parque, muy lejos del 7,1% de media de la OCDE.
¿Cuál? La resaca de la ‘ley Montoro’.
¿Tan poca vivienda pública hay? Sí. Y no lo decimos nosotros. Lo reconoce el Banco de España (BE) en su último informe anual, en el que advierte del “reducido parque de vivienda pública”: supone el 1,5% de las viviendas principales, nada que ver con el promedio de la OCDE (7,1%), el 2,4% de Italia, 2,6% de Alemania, 14% de Francia o 16,4% de Reino Unido.
Según cálculos del regulador bancario, el año pasado se concluyeron en España 11.000 viviendas protegidas y se iniciaron 15.500. Mejora la media de la década 2015-2024, pero sigue a años luz de las 62.000 que se terminaban anualmente en los 90 o las 56.000 de los primeros 2000.
¿Es importante? Sí, en opinión del organismo. “Esta situación de partida limita la capacidad de absorber una situación como la actual, donde un componente importante de la demanda lo constituyen hogares con bajos niveles de renta y que realizan elevados esfuerzos asociados al alquiler a precios de mercado”, advierte el BE tras recordar que, si bien entre 1991 y 2015 se levantaron 1,3 millones de viviendas protegidas con medios públicos, se recurrió a “esquemas de protección limitados” que acaban derivando en su venta.
¿Por qué estamos lejos de la OCDE? Como suele ocurrir en los fenómenos complejos (y la crisis residencial lo es), no hay un único factor que explique el reducido parque de vivienda pública y social de España. En juego entran factores históricos, como lo arraigada que está la cultura de la propiedad en España, la escasez (y coste) de suelo, las dificultades que afronta el sector de la construcción o una simple cuestión de atractivo político. Algunos analistas están convencidos de que, por tempos y costes, la vivienda pública es un activo difícil de rentabilizar electoralmente.
Hay, sin embargo, otro factor interesante que no suele tenerse en cuenta. A lo largo de los últimos años, las administraciones municipales (una de las que tienen competencias en materia de vivienda, junto al Estado central y las comunidades autónomas) no lo han tenido fácil a la hora de invertir en vivienda pública. Como reconoce el propio BE, se enfrentan a “una capacidad de actuación presupuestaria limitada por la aplicación de la regla de gasto”.
¿Qué significa eso? Para entenderlo hay que remontarse a hace casi una década y media, a los años de la recesión económica. Entonces, con Mariano Rajoy al frente de la Moncloa y Cristóbal Montoro como ministro de Hacienda, el Ejecutivo elaboró una serie de normas estrictas para que las administraciones públicas controlasen su nivel de gasto.
La obsesión, como reconocía abiertamente en marzo de 2012 Montoro, era “cumplir con el objetivo de déficit”. Con ese telón de fondo, se entiende mejor la aprobación ese año de la Ley de Estabilidad Presupuestaria y Sostenibilidad Financiera (2/2012) y la de racionalización y sostenibilidad de la Administración Local (27/2013). Hoy la recordamos con un nombre más simple: la “Ley Montoro”, un marco legal que ataba en corto a los consistorios y condicionó su política en materia de vivienda a la sostenibilidad financiera.
¿Qué decía exactamente? Básicamente la norma aplicaba una serie de retoques en las Bases de Régimen Local. El texto reconocía que la “promoción y gestión de la vivienda de protección pública” forma parte de las competencias propias de los municipios, pero también dejaba claro que debían aplicarla “con criterios de sostenibilidad financiera”. No solo eso. Al enumerar los “servicios esenciales” de las entidades locales incluye la depuración de aguas, recogida de basura o transporte público, pero no la vivienda.
En otras palabras, la ley de 2013 mantiene la vivienda como una competencia municipal, pero fuera de sus atribuciones “esenciales”. Los consistorios podían promoverla, pero siempre y cuando eso no fuese en contra de un objetivo mucho mayor: la estabilidad presupuestaria. Esa era la clave.
Cualquier decisión al respecto debía encajar en los criterios de sostenibilidad financiera y control del endeudamiento. La FEMP, representante de los ayuntamientos, no tardó en alzar la voz para reclamar, si no el fin del techo de gasto, sí al menos una “reinterpretación de cómo se calcula”. En otras palabras, una mayor flexibilidad para usar sus fondos.
¿Qué efectos tuvo en la práctica? Condicionó a los consistorios. El uso de recursos municipales o el endeudamiento debían ajustarse al objetivo prioritario del control de gasto, una meta en la que ya había avanzado la Ley Orgánica 2/2012 de estabilidad presupuestaria. A las corporaciones les resultaba más complicado activar políticas en materia de vivienda en ciertos casos, sobre todo si afrontaban una situación financiera delicada. Sobre el papel no se les prohibió promover vivienda pública, pero en la práctica sí se limitó claramente su margen de actuación.
¿Es un factor crucial? Es un factor que suele pasarse por alto. Aunque, como recuerda el BE, eso no significa que las corporaciones locales dispongan de ciertas vías para actuar. “Si bien tienen una capacidad de actuación presupuestaria limitada por la aplicación de la regla de gasto, disponen de margen de actuación en el caso de poder realizar operaciones financieras sostenibles”. El regulador añade que los municipios pueden impulsar proyectos de vivienda asequible echando mano de “distintos esquemas de operaciones financieras” e incluso de “colaboración público-privada”.
La realidad es que el marco normativo también ha variado con el tiempo, dando algo más de margen a los consistorios. Si bien la Ley Montoro no se ha derogado, se han abierto vías que amplían el margen de maniobra de los ayuntamientos. Una de las más relevantes llegó hace solo unos meses, con el Real Decreto 13/2026, que afecta a la inversión de los superávit y remanentes de tesorería de los ayuntamientos. Así lo celebraba poco después la FEMP, que esperaba que la norma permita a los consistorios usar el superávit “especialmente para vivienda” durante “unos cuantos años”.
Fuente: Tecnologia